“`html
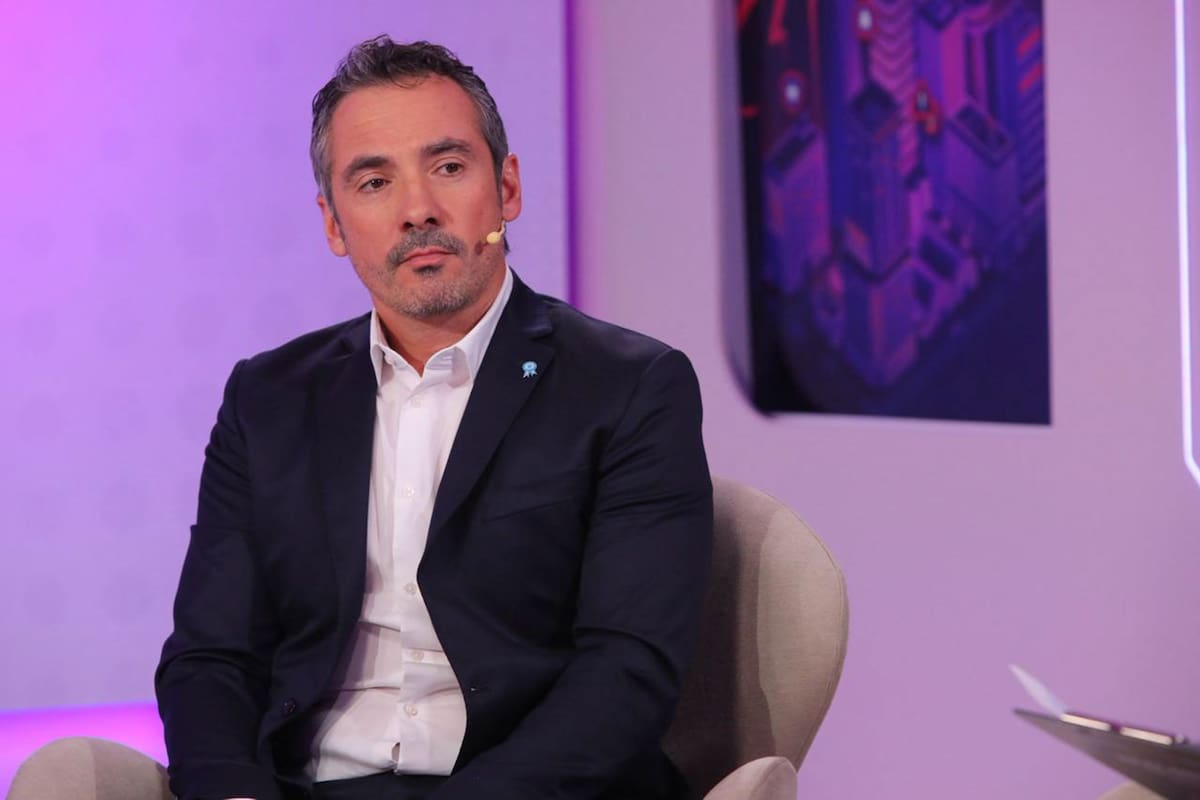
Carlos Spina, Vicepresidente de CEDU-AEV: “Cuando financiamos una vivienda nueva, ese dinero se transforma en tierra, proyecto, obra, materiales, transporte, proveedores, profesionales, impuestos y empleo formal registrado”
Si se logra que una parte creciente del ahorro de largo plazo financie hipotecas sobre viviendas nuevas, el efecto se multiplica
6 de octubre de 2026
Carlos Spina afirma que “el Fondo de Garantía de Sustentabilidad comience a aportar fondeo para que los bancos puedan ampliar esa oferta es un paso particularmente importante”. La Argentina vuelve a tener crédito hipotecario de largo plazo, lo cual es una excelente noticia. Dado que el Estado deficitario dejó de llevarse la disponibilidad de fondos de mediano y largo plazo, es crucial que el Fondo de Garantía de Sustentabilidad comience a aportar fondeo para que los bancos puedan ampliar esa oferta.
Después de décadas en las que el crédito hipotecario prácticamente desapareció, recuperar la posibilidad de que una familia transforme sus ingresos futuros en una vivienda presente es, como señala Juan Curutchet, “Hacia una sociedad de propietarios”, mucho más que una cuestión financiera. Es reconstruir una herramienta de movilidad social, ahorro y formación de patrimonio.
Que la Argentina vuelva a tener crédito hipotecario de largo plazo es una excelente noticia
Pero creo que podemos —y debemos— dar un paso más. Desde hace tiempo planteamos esta discusión. En junio de 2025 escribí en este medio sobre la necesidad de pasar de financiar solamente stock a financiar también flujo. Considero que recuperar el crédito hipotecario es indispensable, pero si queremos aprovechar todo su potencial económico debemos lograr que llegue también a la vivienda nueva y a la vivienda en construcción. Es justo y necesario.
Financiar una vivienda nueva genera empleo y actividad económica. Cuando financiamos la compraventa de una vivienda existente, facilitamos una transferencia de patrimonio. Cuando financiamos una vivienda nueva, además de permitir el acceso a la propiedad, generamos una vivienda que antes no existía. Ese dinero se transforma en tierra, proyecto, obra, materiales, transporte, proveedores, profesionales, impuestos y, fundamentalmente, empleo formal registrado.
Esta distinción adquiere mayor importancia ahora que parte del fondeo hipotecario comienza a provenir del Fondo de Garantía de Sustentabilidad. Celebro esta decisión. El FGS es ahorro de largo plazo y las hipotecas son activos de largo plazo. Es conceptualmente consistente que esos recursos contribuyan al desarrollo de un mercado hipotecario profundo y puedan resolver uno de los principales problemas que enfrentan los bancos: conseguir fondeo a plazos compatibles con créditos de 20 o 30 años.
Cuando esta posibilidad comenzó a discutirse públicamente, señalé que los recursos de largo plazo del FGS podían aportar previsibilidad al sistema financiero. El FGS no es simplemente una caja de recursos disponibles. Es un patrimonio con una finalidad específica; sus inversiones deben respetar criterios de seguridad, rentabilidad y sustentabilidad. La normativa que lo regula establece que debe preservar el valor y la rentabilidad de sus recursos y garantizar la sustentabilidad del sistema previsional.
La discusión no debería ser solamente si el FGS puede financiar hipotecas, sino también cómo podemos conseguir que, respetando esos criterios, una parte de ese financiamiento produzca el mayor impacto posible sobre la economía real.
Contamos además con una herramienta que antes no existía: las hipotecas divisibles para proyectos inmobiliarios, que permiten construir el puente entre el crédito hipotecario y la vivienda en desarrollo. En la Argentina, muchas buenas herramientas financieras demoraron años en alcanzar escala. No deberíamos permitir que ocurra nuevamente; depende de nosotros, los actores económicos. El desafío es conseguir que la hipoteca divisible se transforme rápida y efectivamente en crédito para vivienda nueva.
No propongo reemplazar el crédito al usado. Todo lo contrario: espero que crezca, que bajen las tasas, que aumenten los plazos y que cada vez más argentinos puedan acceder a él. Lo que propongo es completar el círculo.
Si logramos que una parte creciente del ahorro de largo plazo financie hipotecas sobre viviendas nuevas, el efecto se multiplica: el ahorro se transforma en crédito; el crédito, en inversión; la inversión, en nuevas viviendas; y esas viviendas, en actividad y empleo. Coincido plenamente con la propuesta de avanzar hacia una sociedad de propietarios.
Pero una sociedad de propietarios no solo necesita crédito y estabilidad. También necesita más empleo y producir las viviendas que esos futuros propietarios van a comprar.
El autor es vicepresidente de CEDU-AEV
Fuente: Carlos Spina
Link Original: https://www.lanacion.com.ar/propiedades/casas-y-departamentos/carlos-spina-vicepresidente-de-cedu-aev-cuando-financiamos-una-vivienda-nueva-ese-dinero-se-nid06102026/
“`


