¿Cuánto cuesta ampliar una cocina en octubre de 2026?
Cuando se piensa en refaccionar un ambiente de la casa, es importante tener en cuenta que la cocina es uno de los más caros de remodelar.
4 de octubre de 2026
18:00
Tiempo de lectura: 8 minutos
Remodelar una cocina puede demandar casi $10 millones. En un mercado inmobiliario que recuperó movimiento, pero en el que encarar una obra todavía exige un presupuesto importante, ampliar o refaccionar una cocina en octubre de 2026 puede demandar casi $10 millones. Y si a la obra se suma también el baño, la cuenta ya se acerca a los $19 millones.
Según el último relevamiento de Reporte Inmobiliario, correspondiente a julio de 2026, refaccionar de manera integral una cocina estándar de 5,6 m² cuesta $9.869.701. Este valor representa una suba de aproximadamente 2,3% frente a la medición trimestral anterior y de 17,3% en comparación con julio de 2025.
Medido en dólares, al tipo de cambio utilizado en el relevamiento, de $1565, la remodelación equivale a unos US$6307, cerca de 6,5% menos que tres meses antes. Es decir, aunque el presupuesto continuó aumentando en pesos, el salto del dólar redujo el costo medido en moneda estadounidense.
El presupuesto contempla una renovación integral: demolición de las terminaciones existentes, recambio completo de cañerías de agua y gas, una nueva mesada de granito, muebles bajo mesada y alacenas, grifería monocomando, instalación eléctrica, revestimientos cerámicos, luminarias y pintura general.
La cocina, además, continúa siendo uno de los ambientes más caros de una propiedad para poner a nuevo. Si a la obra se suma también la remodelación de un baño estándar, el presupuesto total asciende a $18.835.756, contra los $18.453.374 que demandaba en la medición anterior.
En dólares, renovar ambos ambientes representa alrededor de US$12.036. Este dato resulta incluso inferior al de un año atrás: en julio de 2025 se necesitaban unos US$13.080 para realizar la misma obra. En pesos, en cambio, el costo conjunto avanzó aproximadamente 18,5% interanual.
¿Qué pasa si, además de refaccionar, se amplía?
Una cosa es poner a nuevo una cocina existente y otra distinta es ganar metros cuadrados, tirar paredes, integrar ambientes o avanzar sobre un patio o una galería. En esos casos, el presupuesto deja de depender solamente de muebles, griferías y terminaciones y pasa a estar mucho más atado al costo general de construir.
Los números también siguen avanzando. El Índice del Costo de la Construcción (ICC) en el Gran Buenos Aires aumentó 2,5% en agosto, último dato disponible del Indec. Este incremento estuvo explicado por una suba de 1,7% en materiales, 3,2% en mano de obra y 2,2% en gastos generales.
La mano de obra volvió a crecer por encima de los materiales,** una variable especialmente relevante para las remodelaciones, donde muchas veces el peso de los trabajos de albañilería, plomería, electricidad y colocación es mayor que en una obra nueva.
Por eso, ampliar una cocina puede llevar el presupuesto varios escalones por encima de una simple refacción. No existe un porcentaje único que pueda aplicarse a todos los casos: dependerá de si hay que modificar estructuras, mover instalaciones de gas o agua, rehacer pisos, abrir vanos o construir nuevos metros cubiertos.
Frente a este escenario, el crédito volvió a posicionarse como una herramienta clave para enfrentar una remodelación. De los bancos que hoy ofrecen préstamos UVA, algunos cuentan con líneas específicas para refacción. El esquema es similar: plazos largos, tasas más competitivas que un préstamo personal y cuotas que no pueden superar, en general, el 25% del ingreso familiar.
Los bancos que tienen créditos para refacción
BANCO CIUDAD: Financia hasta el 100% del presupuesto de obra, el cual no puede superar el 50% del valor de tasación del inmueble. Plazo máximo de 10 años, con una tasa del 10,5% + UVA. La cuota no puede superar el 20% de los ingresos del solicitante. Monto máximo del préstamo: $185.000.000.
BANCO NACIÓN: Presta el 75% del presupuesto de obra. Plazo del préstamo de 5, 10 o 15 años, con un plazo de obra de hasta 12 meses. Monto máximo a prestar: 157.500 UVAs con una tasa del 6,7% o de 210.000 UVAs con una tasa del 12%.
BANCO ICBC: Ofrece la línea de remodelación financiando hasta el 50% de la tasación de la propiedad y con un tope de $200 millones. Plazo máximo: 20 años, con una tasa del 6,9% para clientes con cuenta sueldo y del 9,9% para el resto.
BANCO SUPERVIELLE: Préstamos para refacción y mejora con un plazo de hasta 10 años y una tasa del 15%. Ingreso mínimo del solicitante: $5 millones, sin tope máximo a prestar, financiando hasta el 50% de la tasación del inmueble.
BANCO PATAGONIA: Financia hasta el 25% del valor de la propiedad con una tasa del 9,25% exclusiva para clientes con cuenta sueldo en la entidad. Plazo de hasta 30 años y montos de hasta $140 millones.
BANCO COMAFI: Financiamiento hasta el 50% del valor de la vivienda permanente, con un tope de $350 millones y plazos de 5 o 10 años. Tasa: 9,5% y 11% para quienes no cobren el sueldo en la entidad. Ingreso mínimo neto: $5.000.000.
BANCO PROVINCIA: Financiamiento para construcción, ampliación, terminación y refacción de viviendas. Monto máximo de 250.000 UVA, equivalente a aproximadamente $524 millones, plazo de hasta 240 meses (20 años) y una tasa anual del 9%.
Las medidas ideales para renovar una cocina
Especialistas en interiorismo y arquitectura coinciden en que una cocina bien resuelta no se improvisa: se proyecta en función del uso real y de quienes la habitan.
Antes de definir materiales o colores, es necesario analizar la superficie total disponible y la altura real del techo. A partir de esos datos, se diseña el espacio teniendo en cuenta las instalaciones, desde las tomas eléctricas, gas, desagües y la ventilación.
Las medidas estándar siguen siendo una referencia clave. El bajo mesada suele ubicarse a 90 centímetros de altura y 60 centímetros de profundidad, proporciones que permiten trabajar con comodidad. En cuanto al zócalo, se recomienda que lleve entre 10 y 15 centímetros, mientras que las alacenas tradicionales se resuelven entre 70 y 90 centímetros de ancho y 30 centímetros de profundidad para dejar libre el espacio de mesada y poder trabajar cómodamente.
La fluidez en los pasillos es otro aspecto central. La cocina requiere de espacios fluidos, donde el paso mínimo funcional es de 90 cm.
Los especialistas recomiendan dejar al menos 40 centímetros libres junto a la heladera para apoyar elementos y facilitar la descarga de compras. Estas son previsiones simples que, integradas en la etapa de proyecto, optimizan la dinámica diaria.
Por otra parte, en términos de disposición funcional, la llamada “regla del triángulo” continúa siendo un principio organizador. Se trata de vincular tres zonas: almacenamiento (alacena o heladera), preparación (mesada y bacha) y cocción (anafe o cocina). Cada lado del triángulo debería contar con al menos 120 centímetros, lo que garantiza recorridos cómodos y eficientes.
Aunque las tipologías actuales incorporan islas y configuraciones abiertas, la lógica del triángulo persiste como base para asegurar fluidez. La integración con el living comedor, cada vez más habitual, no elimina la necesidad de una estructura funcional clara, sino que la vuelve más necesaria.
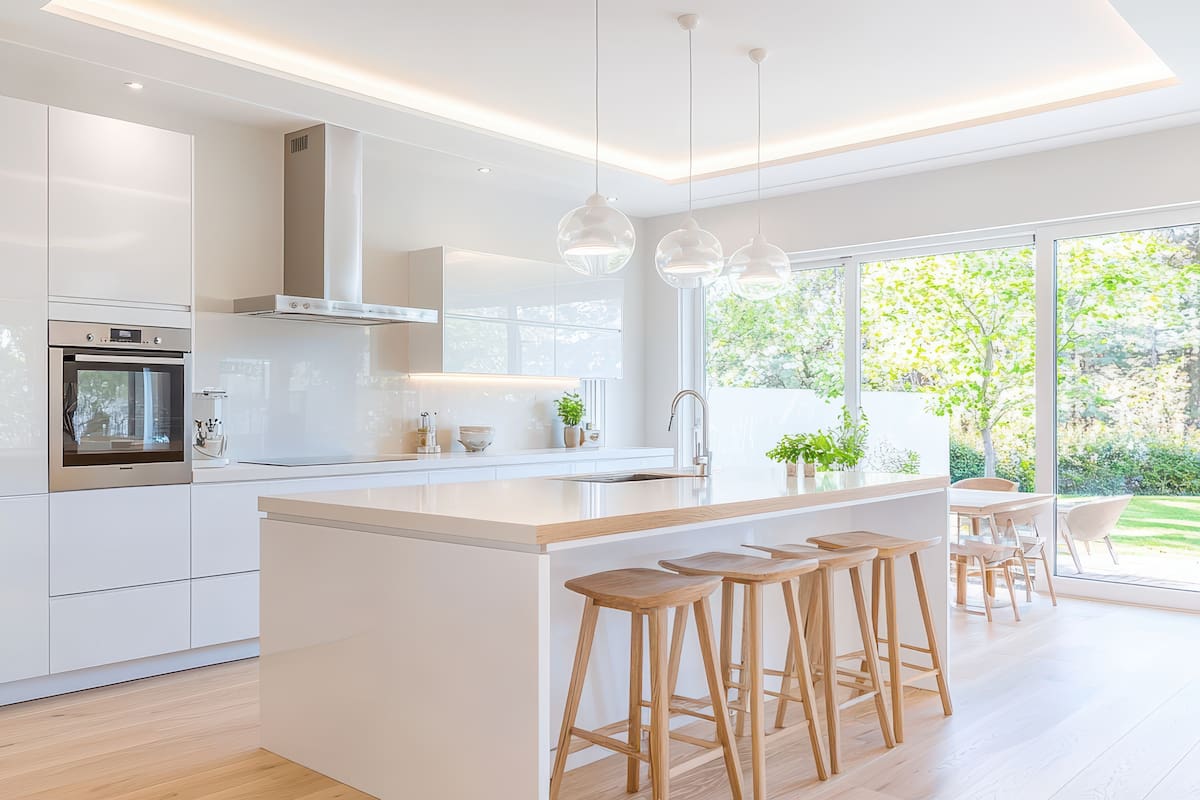
El cambio cultural derivó en una transformación paulatina de este espacio que hoy es protagonista. La cocina dejó de ser un ámbito oculto para convertirse en parte del área pública del hogar. Por ejemplo, hoy las islas representan un recurso que facilita la conversación o el encuentro, ya sea a nivel familiar o con amigos; se integra al estar y se incorpora la TV o área de sillones. Esa integración favorece la incorporación de materiales de mayor sofisticación y detalles asociados al confort.
De esta manera, en un mercado que empieza a recuperar márgenes y dinamismo, cada metro cuadrado nuevo se analiza como inversión. Y la cocina, hoy, es uno de los activos más visibles dentro de la casa.


